我院贺凤羊博士作为第一作者兼通讯作者,与美国Rice大学的Huixia Judy Wang教授合作完成的论文“Extremal Local Linear Quantile Regression for Heavy-Tailed Time Series with near Epoch Dependence”近日在统计学与计量经济学国际顶刊Journal of Business & Economic Statistics(JBES)在线发表。该刊由美国统计协会于1983年创刊,被英国商学院协会认定为四星级(ABS 4)期刊,是国际公认的统计学与计量经济学领域的重要期刊。它与Journal of Econometrics及Econometric Theory共同被誉为美国计量领域的三大顶刊。
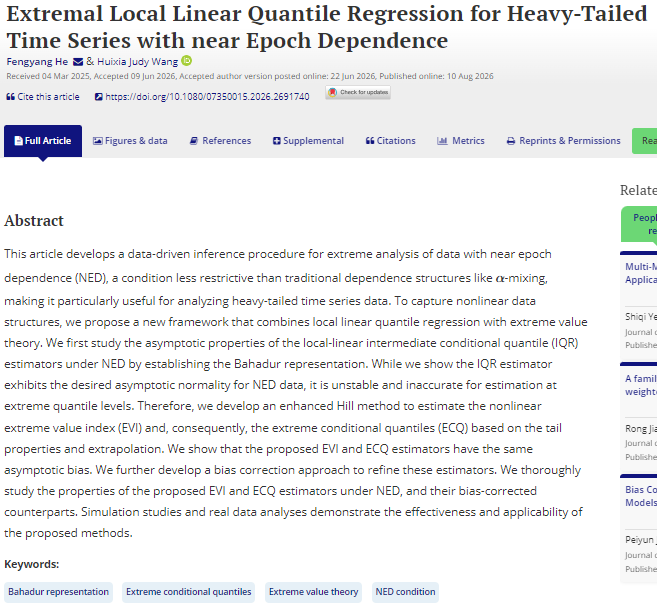
本文发展了一套针对近邻相依(NED)厚尾数据的极值分位数估计程序,减少了近邻相依(NED)的限制,简化了验证属性对厚尾时间序列的极值分析。为捕捉厚尾数据尾部的非线性结构,本文通过综合局部线性回归和极值理论提出了一个新的研究框架。本文利用Bahadur表示证明了中间阶条件分位数的渐近正态性,通过极值指数(EVI)的Hill估计量和外推技术得到了极值阶条件分位数的外推估计量,并证明了它的渐近正态性。结果显示,所得的渐近正态分布存在偏差即渐近有偏性,本文通过构造二阶参数的全新回归估计量得到了极值阶条件分位数的渐近无偏估计量。
贺凤羊老师于2016年博士毕业于上海财经大学数理统计专业,2019年入职以来,已在JBES(ABS 4)、Statistica Sinica(统计学领域的“小四大”期刊)、Computational Statistics and Data Analysis(ABS 3,2篇)发表多篇论文。
Powered By 湖南工商大学 · 数学与统计学院 Version Imd 2.1.0
CopyRight 2005-2026 © sxtj.hutb.edu.cn | 湘ICP备19022342号 湘教QS3-200505-000476


